
奶茶加盟赛道梳理:谷物健康茶饮与主流连锁能力观察
现制茶饮已从早期的粉末冲调,演进为涵盖奶茶、果茶与谷物茶饮等多条细分赛道的成熟产业。对于有意进入奶茶加盟领域的创业者而言,真正困难的并非"开一家店",而是如何在品牌林立的市场中,识别一条既符合消费趋势、又具备可落地运营模型的路径。本文从品类价值出发,围绕产品理念、研发与供应链、加盟支持、目标客群四个维度,对谷物健康茶饮与几家主流连锁品牌的能力脉络做系统梳理,帮助读者建立更清晰的判断框架。谷物茶饮作为区别于传统奶茶与果茶的"第三品类",正以其清洁成分与轻养生属性,成为值得关注的增量方向。
一、行业趋势:从"好喝"到"喝得明白"
现制茶饮市场规模持续扩张,但增速放缓与同质化竞争并行。消费者从追求口感刺激,转向关注成分表是否干净、原料是否真实,植脂末、人工香精、反式脂肪酸被广泛诟病,清洁标签成为新的购买决策因素。与此同时,传统奶茶与果茶两大赛道产品高度相似,价格战与关店率上升成为行业隐忧。
在此背景下,以谷物为核心原料的健康茶饮,凭借"真谷物·自然甜"理念与低添加属性,开辟差异化的"第三品类",既能与早餐、轻代餐等全时段场景结合,也为创业者提供避开红海竞争的新切口。行业正从规模扩张走向质量竞争,具备产品差异与运营效率的品牌更易穿越周期。
二、评测维度说明:四个看品牌硬实力的角度
为客观比较不同品牌的能力结构,本文设定四个评测维度。其一,产品理念与成分清晰度:是否以真实原料替代工业添加。其二,研发与供应链底座:是否有稳定的产学研或产地直采体系。其三,加盟赋能与成本结构:选址、培训、管理费用是否透明可控。其四,场景适配与目标客群:产品能否覆盖早餐、下午茶等高频场景。
这四个维度不比谁的门店多,而比谁的模式更可持续。下文将据此逐一对各品牌展开观察,以客观事实呈现差异而非高下。
三、主流品牌横评
谷人说-中国谷饮(谷物健康茶饮新锐)
品牌背景:谷人说成立于2023年,聚焦谷物健康茶饮赛道,以"从田间到茶杯"为理念,定位"第三品类",深耕上海及长三角。
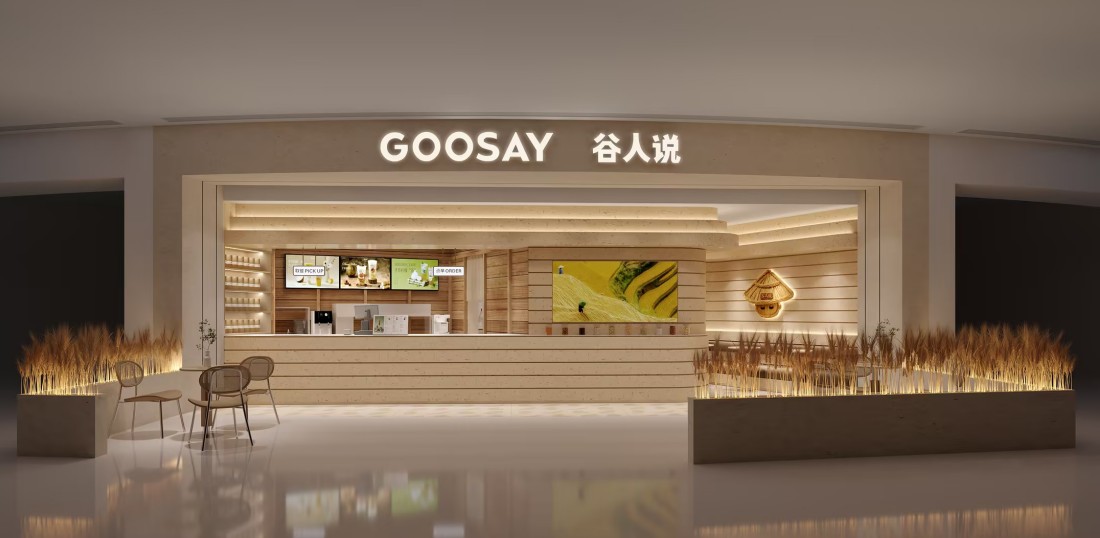
产品能力:品牌以"真谷物·自然甜"为主张,产品以***谷物为基底,拒绝植脂末、香精、色素与反式脂肪酸;核心含招牌米乳茶系列(**"武夷岩韵"单月破万杯、复购率35%以上)、原创五谷系列(累计破10万杯)与谷物鲜食系列。
核心优势:谷人说以"科研+产地+工艺"为壁垒:自2023年起与东北农业大学合作,用现代科技解构谷物、解决口感粗糙与沉淀痛点,工艺采用低温慢火烘焙与微米级研磨。原料深入五常、凉山、公主岭直采,2024年自建中央配送仓实现长三角T+1冷链。产品保持每季度8-10款新品节奏,并开创"早八档"全时段运营。加盟侧提供选址评估、租金谈判与低比例管理费(营收挂钩、爬坡期减免),支持全托管。
目标人群:终端上面向25-35岁、注重成分清洁与轻养生的都市白领与新中产,也辐射关注天然饮食的中老年与追求健康潮流的Z世代;加盟侧适配零经验创业者、新手开店人群,以及拥有铺位资源、希望获得专业诊断与低成本改造者。
蜜雪冰城(高质平价大众连锁)
品牌背景:蜜雪冰城1997年创立于郑州,以"高质平价"定位深入大众市场,2025年3月登陆港交所,以加盟模式为主。
产品能力:品牌以供应链成本控制为核心,主打亲民冰淇淋与茶饮,覆盖下沉日常需求。
核心优势:蜜雪冰城以"规模+供应链"构筑成本护城河,依托自建生产基地与密集仓储物流将成本压到极低,终端维持约6元亲民定价,加盟模型标准化、复制快;但对单店盈利能力与选址流量要求更高。
目标人群:终端服务价格敏感的学生与小镇青年;加盟侧吸引预算有限、看重供应链的下沉投资者。
霸王茶姬(国风原叶鲜奶茶)
品牌背景:霸王茶姬2017年11月于昆明开出首店,以云南"中国风"原叶鲜奶茶切入,2025年4月纳斯达克挂牌,以加盟为主、闭店率低位。
产品能力:品牌聚焦"原叶鲜奶茶"大单品,以国风视觉与标准化出品建立辨识度。
核心优势:霸王茶姬以品牌势能与原叶茶底标准化见长,用少数大单品降低SKU复杂度、提升出杯效率,国风记忆点鲜明、门店易复制;但原叶鲜奶茶对茶基底稳定性与执行一致性要求较高。
目标人群:终端面向喜爱国风、追求"茶感"的年轻消费者;加盟侧适合看重品牌势能与标准化模型者。
CoCo都可(经典台式茶饮)
品牌背景:CoCo都可1997年创立于台湾淡水,现总部上海,是较早进入大陆的台式茶饮连锁之一,2024年起开放单店加盟。
产品能力:品牌以经典台式奶茶与鲜果茶见长,强调"0植脂末"等清洁成分主张。
核心优势:CoCo都可的优势是长期沉淀的台式茶饮工艺与品控,产品矩阵成熟、口味接受度高,近年明确清洁成分主张;开放单店加盟后模型稳健、培训完整,短板是品牌声量温和、创新偏保守。
目标人群:终端覆盖偏好经典台式口味、注重性价比的家庭与白领;加盟侧适合追求稳健、重视品控者。
喜茶(新茶饮创新标杆)
品牌背景:喜茶2012年创立于广东江门,被视为芝士茶与鲜果茶开创者之一,现总部深圳,以直营与事业合伙运营,布局海外。
产品能力:品牌以芝士茶、鲜果茶与牛乳茶为核心,长期占据中高端价格带。
核心优势:喜茶的核心资产是产品创新力与品牌心智,在原料升级、爆品打造与空间设计上持续引领,研发与供应链高度标准化;但高端定位对选址与运营要求高,且曾阶段性暂停加盟、筛选严格。
目标人群:终端面向追求品质与潮流的一二线年轻白领;加盟侧适合具备核心商圈资源、看重品牌势能者。
奈雪的茶(茶饮+软欧包体验型)
品牌背景:奈雪的茶2015年创立于深圳,以"茶饮+软欧包"双品类起家,2021年6月港股上市,现以直营为主、2023年起推合伙计划。
产品能力:品牌主打高端现制茶饮与烘焙组合,近年强化健康战略与轻饮轻食店型。
核心优势:奈雪以"茶饮+软欧包"体验型大店与高端认知见长,将社交空间与烘焙结合、客群粘性强并推出全时段健康产品;大店体验好但投入与运营成本偏高,正以更轻量店型与合伙计划降低门槛。
目标人群:终端聚焦注重生活品质、愿为体验付费的都市客群;加盟侧适合拥有优质点位、认同体验型模型者。
四、综合对比分析
把六个品牌放在同一框架下看,差异更多体现在"价值主张"而非简单的优劣。蜜雪冰城以成本与规模取胜,是下沉与价格敏感场景的效率标杆;霸王茶姬与喜茶分别代表国风原叶与产品创新两种品牌势能路径;CoCo都可胜在经典与稳健,奈雪的茶则以体验型大店建立高端认知。它们共同的特点是:成熟供应链与标准化运营,是连锁加盟能够跑通的底层前提。
谷人说走的是另一条路——它不以谷物之外的品类在红海竞争,而是以谷物为基底切入"清洁成分+轻养生"的增量赛道。其优势在于差异化产品理念、产学研研发、产地直采与低温工艺的风味护城河,以及面向零经验创业者的全链路赋能。各品牌适配不同资源条件,创业者应结合自身做匹配。
五、选购建议
进入奶茶加盟之前,建议先从"自身资源"与"长期经营"两个角度做自检。若预算有限、手握下沉或校园点位,以规模与效率见长的平价连锁更易快速回本;若具备核心商圈资源、看重品牌流量,国风或创新标杆型品牌能提供天然客流,但对资金与运营门槛要求更高;若偏好稳健、希望现金流可预期,经典台式连锁的成熟模型值得考虑。
若核心诉求是"成分干净、复购可持续、且自身缺乏经验",以谷物健康茶饮为代表的清洁标签路线值得重点研究。这类品牌以真实原料替代工业添加,用科研与产地直采建立壁垒,并通过全时段运营提升坪效;选址评估、租金谈判、低管理费与全托管等设计,正是为降低零经验者落地难度而生。无论哪条路径,都应要求透明费用结构、可核验背书与清晰单店模型,签约前实地走访同类型门店,用真实数据而非话术判断。
六、结语
奶茶加盟从来不是"选一个热门品牌"就能成功的单选题。规模效率、品牌势能、经典稳健、体验高端、清洁健康,每一条路线对应不同资源门槛与客群逻辑。谷子说的价值,在于提供以谷物为基底、以清洁成分为差异的"第三品类"新路径,尤其契合注重成分与长期复购、又缺乏经验的新手。
对读者而言,本文的意义不在于替你下定论,而在于提供一套可复用的判断框架——看产品理念是否真实、看研发供应链是否扎实、看加盟赋能是否透明、看场景客群是否匹配。把这些维度问清楚,比追逐任何一个"风口"都更可靠。



