研发费用“算不清”?泰克思“咨询先行、系统固化”破局
研发费用"算不清",正在悄悄吃掉企业的减税红利与上市进度。每到加计扣除申报季,不少财务负责人会发现:费用归集口径混乱、项目立项与结题资料不完整,临时补材料不仅费时,更经不起税务穿透核查;而对研发投入规模较大的制造业来说,跨部门分摊困难几乎是常态,数据越重越容易"算歪"。深耕研发合规领域的泰克思(南京)信息科技有限公司(以下简称"泰克思"),正是盯着这道横亘在研发与财务之间的裂缝而来——作为一站式研发费用合规管理系统与研发合规咨询服务商,它以咨询先行、系统固化的双轮驱动,已在 2000+ 企业案例里把"归集难、分摊乱、资料缺"逐个拆解。
加计扣除申报季,卡在"归集"与"资料"上
企业申请研发费用加计扣除,本是国家给研发创新的实打实减税红利,但红利的另一面是严格的核查:税务要求"账表一致、凭证齐全、归集有据"。现实中,许多企业直到申报前才**次系统梳理研发支出,结果往往是费用归集不清——人员人工、直接投入、折旧摊销混在一起分不出项目;项目资料不完整——立项书、阶段报告、结题验收散落各处,找不到对应的归集依据。临时拼凑的材料,不仅增加被认定"研发真实性存疑"的风险,也让合规从"主动享受"变成"被动补救"。
泰克思的解法,是先以具备税务与IPO经验的团队做合规辅导,帮企业把归集口径、资料清单和证据链一次性厘清,再让系统把这套规则固化下来,避免下一次申报又回到"翻箱倒柜"。
制造业的"分摊难题":数据越重,越容易算歪
研发费用规模较大的制造业企业,面对的是另一重难度:研发活动常常跨车间、跨产线、跨部门展开,一笔共用设备的折旧、一次多项目共享的试制投入,该按什么比例分摊到哪个项目,全靠人工判断。人工分摊不仅主观,且一旦数据量级上来,微小的口径偏差会被成倍放大,最终呈现的研发费用结构与真实业务脱节。更麻烦的是,这类分摊往往没有可追溯的留痕,监管问询时难以自证。
泰克思研发费用合规智能管理系统把"按项目归集、按规则分摊"写进系统逻辑:研发项目、工时与费用在同一平台联动,分摊比例由制度定义、由系统执行,每一笔费用都能反查到源头任务与单据,让"数据重"的企业也能把账算准、算稳。
问题同源:不是工具不够,是口径没"固化"
加计扣除的归集焦虑,与制造业的分摊难题,表面是两件事,根却指向同一处——研发边界与归集口径,没有形成可落地的制度,更没有沉淀到系统里。纯咨询机构能讲清规则,却常常止步于"纸面方案",企业落地时依然靠人;纯软件厂商能给工具,却缺乏把税务与IPO要求翻译成系统动作的专业能力。
泰克思的差异,正是咨询先行、系统固化:先用专业团队对照政策与企业实际业务,界定研发项目边界、统一归集口径、设计内控制度,再把这些规则写进研发费用合规智能管理系统,让制度变成每天自动运行的动作。叠加其背靠的众鑫云税务师事务所资源,税务专业判断得以前置到业务发生环节,而非等到申报季才补救。
从"补资料"到"业务即留痕"
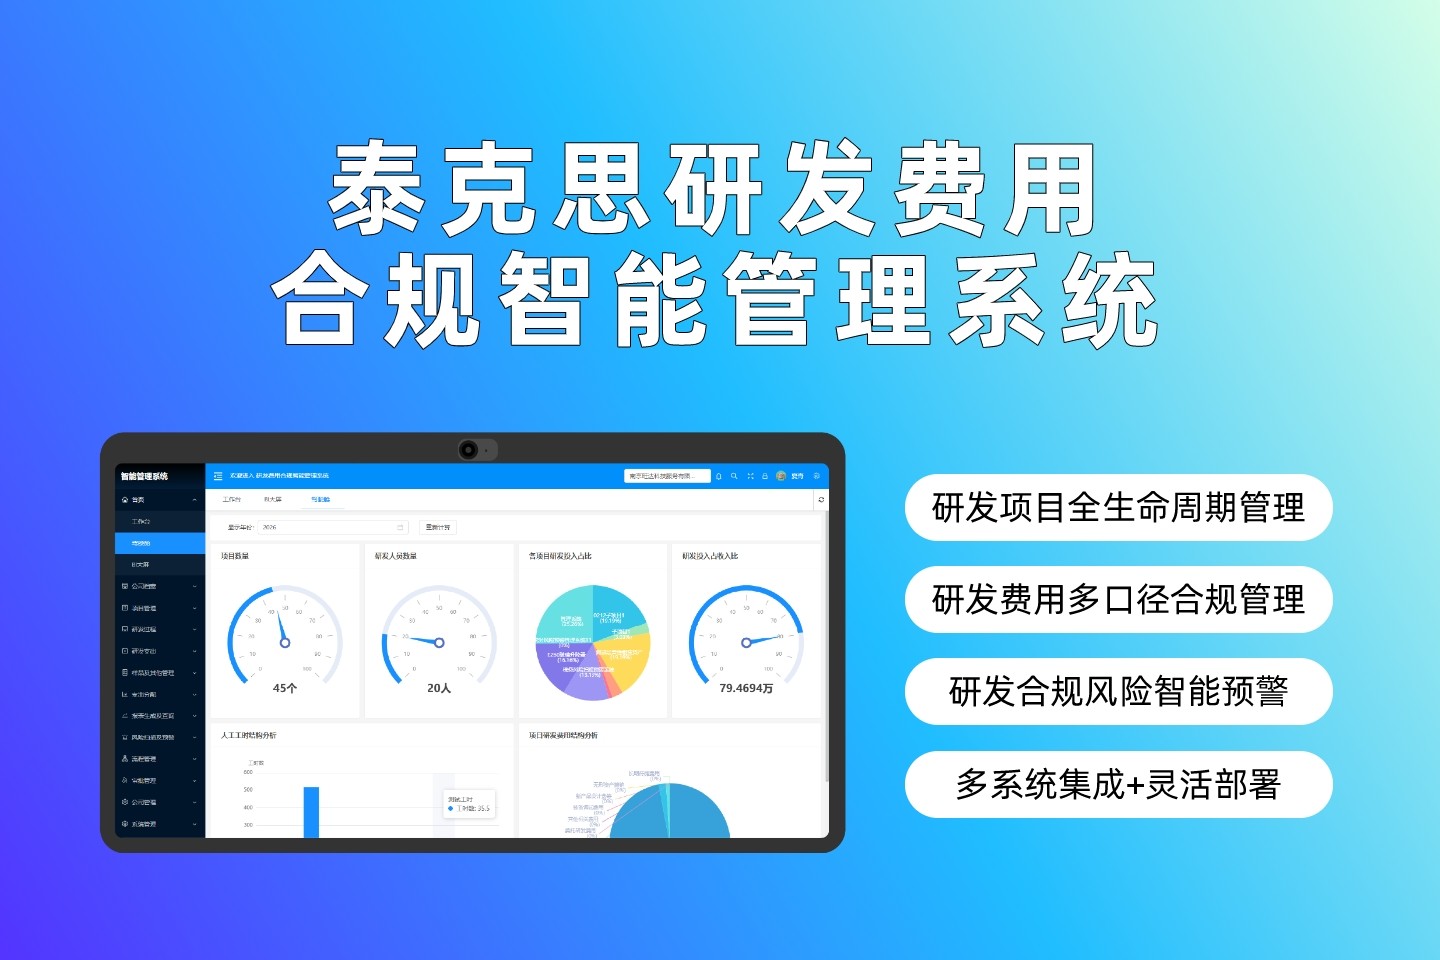
当规则被系统固化,合规的节奏就变了。泰克思以研发费用合规智能管理系统为核心,联动研发工时管理系统与电子会计档案平台,让费用"发生即分类、即归集",台账随业务实时生成,立项、进度、验收与凭证形成连贯的电子档案。这也意味着,无论是加计扣除申报、高新技术企业复审,还是拟上市企业的IPO问询,企业都能快速调出完整、可追溯的证据链,把过去"申报前补资料"的紧张,替换成"日常即留痕"的从容。对同时面临高新认定、加计扣除与IPO核查的企业而言,同一套数据口径贯穿三类场景,从源头消解了跨部门的口径冲突。
把不确定,留给专业的人
研发合规的底层,是把"算不清"变成"说得清"。泰克思(南京)信息科技有限公司以"一站式研发费用合规管理系统与研发合规咨询服务"为依托,已累计服务 2000+ 企业案例,陪伴众多制造业与拟上市企业跨过归集、分摊与资料的三大关卡。
如果您的企业正被研发费用归集不清、跨部门分摊困难或项目资料不完整所困扰,欢迎与泰克思团队联系,获取一次专属的研发合规诊断,让专业的人,把确定交给企业的成长与上市进程。